مالیات بر ارزش افزوده یکی از مهمترین موضوعات مالیاتی کسبوکارهاست که با زنجیره خرید و فروش ارتباط دارد. ثبت صحیح معاملات، نگهداری اسناد و تطبیق اطلاعات مالی برای مدیریت درست آن ضروری است.
مالیات بر ارزش افزوده چیست و چه کسبوکارهایی مشمول آن هستند؟
مالیات بر ارزش افزوده یکی از اصطلاحاتی است که تقریباً هر مدیر، حسابدار یا صاحب کسبوکار دیر یا زود با آن روبهرو میشود.
با این حال، هنوز هم بسیاری از افراد تصور میکنند مالیات بر ارزش افزوده فقط مبلغی است که روی فاکتور فروش اضافه میشود.
در حالی که موضوع بسیار گستردهتر از این تعریف ساده است.
مالیات بر ارزش افزوده با زنجیره خرید و فروش، صورتحسابها، اسناد حسابداری، اعتبار مالیاتی، اطلاعات فروش و تکالیف مالیاتی کسبوکار ارتباط مستقیم دارد.
اگر این اطلاعات از ابتدا بهدرستی مدیریت نشوند، در پایان دوره ممکن است اختلافهای زیادی میان حسابداری، صورتحسابها و اطلاعات مالیاتی ایجاد شود.
در این مقاله بررسی میکنیم مالیات بر ارزش افزوده چیست، چگونه در یک کسبوکار جریان پیدا میکند و برای مدیریت صحیح آن باید به چه نکاتی توجه کرد.
مالیات بر ارزش افزوده چیست؟
به زبان ساده، مالیات بر ارزش افزوده نوعی مالیات غیرمستقیم است که در زنجیره عرضه کالا یا خدمات جریان پیدا میکند.
در فرآیند اقتصادی، یک کالا یا خدمت ممکن است چند مرحله را طی کند.
برای مثال:
تولیدکننده
عمدهفروش
خردهفروش
مصرفکننده نهایی
در هر مرحله ممکن است ارزشی به کالا یا خدمت اضافه شود.
ساختار مالیات بر ارزش افزوده بهگونهای طراحی شده است که اطلاعات مربوط به خرید و فروش در این زنجیره اهمیت زیادی پیدا میکنند.
به همین دلیل حسابداری دقیق خرید و فروش یکی از پایههای اصلی مدیریت ارزش افزوده است.
چرا مالیات بر ارزش افزوده برای کسبوکار مهم است؟
موضوع ارزش افزوده فقط یک موضوع مالیاتی نیست.
این سیستم میتواند بخشهای مختلف مالی کسبوکار را تحت تأثیر قرار دهد.
از جمله:
صورتحساب فروش
خرید کالا و خدمات
ثبتهای حسابداری
گردش حسابهای بانکی
قراردادها
حساب مشتریان
حساب تأمینکنندگان
جریان نقدینگی
اگر مدیر یا حسابدار این بخشها را جدا از هم مدیریت کند، احتمال ایجاد مغایرت افزایش پیدا میکند.
برای مثال ممکن است فروش در سیستم حسابداری ثبت شده باشد اما اطلاعات صورتحساب با آن مطابقت نداشته باشد.
یا خرید ثبت شده باشد اما مدارک مربوط به آن کامل نباشند.
در چنین شرایطی بررسی نهایی اطلاعات دشوارتر میشود.
مالیات فروش چیست؟
زمانی که کسبوکار مشمول، کالا یا خدمت مربوط را عرضه میکند، ممکن است بر اساس مقررات جاری مبلغی مرتبط با مالیات و عوارض ارزش افزوده در معامله مطرح شود.
این مبلغ باید در سیستم مالی بهدرستی ثبت شود.
نکته مهم این است که مبلغ مرتبط با ارزش افزوده نباید با درآمد واقعی کسبوکار اشتباه گرفته شود.
تفکیک صحیح این مبالغ در حسابداری اهمیت زیادی دارد.
مالیات خرید چیست؟
کسبوکار در طرف دیگر ممکن است هنگام خرید کالا یا دریافت خدمات نیز مبلغی بابت ارزش افزوده پرداخت کند.
اطلاعات این خریدها باید بهدرستی ثبت و مستند شوند.
اعتبار یا آثار مالیاتی مربوط به خریدها تابع شرایط قانونی و اسناد معتبر همان دوره است.
به همین دلیل نمیتوان صرفاً با مشاهده یک پرداخت نتیجه گرفت که تمام مبلغ قابل استفاده یا پذیرش خواهد بود.
اسناد و شرایط معامله اهمیت زیادی دارند.
اعتبار مالیاتی چیست؟
یکی از مفاهیم مهم در ارزش افزوده، اعتبار مالیاتی است.
بهطور کلی، در چارچوب مقررات مربوط، ممکن است مالیات پرداختشده در برخی خریدهای واجد شرایط در محاسبات مربوط مورد توجه قرار گیرد.
اما این موضوع به شرایط و مستندات وابسته است.
وجود سند مناسب، نوع معامله، اطلاعات طرفین و سایر الزامات میتوانند اهمیت داشته باشند.
به همین دلیل حسابدار نباید فقط مبلغ را ثبت کند.
باید بررسی کند آیا اطلاعات و اسناد لازم نیز وجود دارند یا خیر.
چه کسانی مشمول مالیات بر ارزش افزوده هستند؟
مشمول بودن یک شخص یا فعالیت به مقررات جاری، نوع فعالیت و شرایط قانونی آن بستگی دارد.
تمام کسبوکارها را نمیتوان بدون بررسی در یک گروه قرار داد.
ممکن است یک فعالیت مشمول باشد و فعالیت دیگری شرایط متفاوتی داشته باشد.
همچنین امکان تغییر قوانین یا دامنه مشمولیت در طول زمان وجود دارد.
بنابراین برای تشخیص وضعیت واقعی هر کسبوکار باید:
نوع فعالیت بررسی شود.
آخرین مقررات رسمی کنترل شوند.
وضعیت ثبت و تکالیف مرتبط مشخص شود.
نباید صرفاً بر اساس تجربه یک کسبوکار دیگر تصمیم گرفت.
چرا نوع فعالیت اهمیت دارد؟
دو شرکت ممکن است فروش یکسانی داشته باشند اما نوع فعالیت آنها متفاوت باشد.
یکی کالا بفروشد.
دیگری خدمات ارائه دهد.
یکی در حوزهای فعالیت کند که شرایط خاصی دارد.
دیگری ساختار متفاوتی داشته باشد.
بنابراین مبلغ فروش بهتنهایی برای تشخیص وضعیت مالیاتی کافی نیست.
نوع درآمد و ماهیت فعالیت باید بررسی شود.
صورتحسابها چه نقشی دارند؟
صورتحساب یکی از مهمترین اسناد در زنجیره خرید و فروش است.
اطلاعات آن باید با ثبت حسابداری و معامله واقعی هماهنگ باشد.
برای مثال اطلاعاتی مانند:
طرف معامله
تاریخ
مبلغ
شرح کالا یا خدمت
و سایر اطلاعات لازم
باید تا حد امکان دقیق باشند.
وجود اختلاف بین صورتحساب و اطلاعات حسابداری میتواند در آینده نیاز به بررسی بیشتری ایجاد کند.
صورتحساب الکترونیکی و فرآیندهای جدید مالیاتی
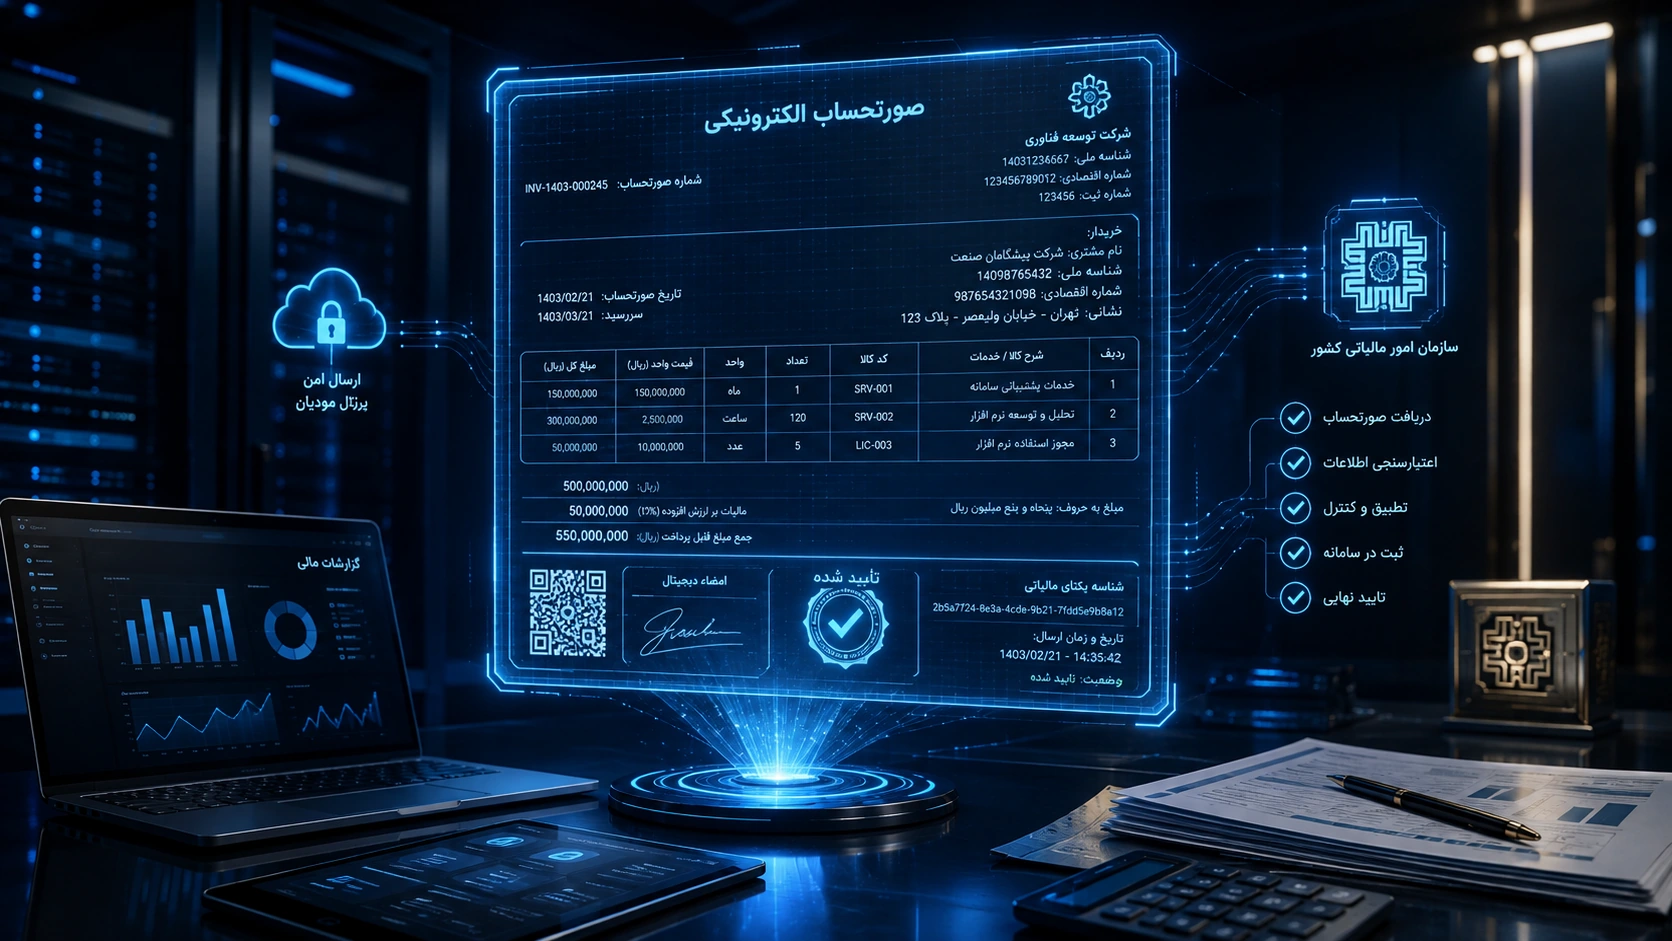
با توسعه سامانههای مالیاتی و صورتحسابهای الکترونیکی، اهمیت هماهنگی سیستم فروش و حسابداری بیشتر شده است.
در ساختار سنتی ممکن بود اطلاعات در چند فایل و نرمافزار مختلف وجود داشته باشند.
اما هرچه تبادل اطلاعات الکترونیکی گستردهتر شود، اختلاف بین سیستمها سریعتر قابل مشاهده خواهد بود.
برای همین کسبوکار باید فرآیند مشخصی داشته باشد.
فروش انجام میشود.
صورتحساب صادر میشود.
اطلاعات وارد سیستم حسابداری میشوند.
دریافت مشتری ثبت میشود.
همه این مراحل باید با هم هماهنگ باشند.
نقش سامانه مودیان در ارزش افزوده
سامانه مودیان و فرآیندهای مرتبط با صورتحساب الکترونیکی بخش مهمی از فضای مالیاتی جدید کسبوکارها را تشکیل میدهند.
هدف از نگاه مدیریتی این است که اطلاعات خرید و فروش منظمتر و قابل تطبیقتر باشند.
به همین دلیل مدیران نباید سامانه مودیان را فقط وظیفه حسابدار بدانند.
فرآیند فروش، نرمافزار، اطلاعات مشتری و حسابداری همگی ممکن است در کیفیت اطلاعات اثر داشته باشند.
تفاوت فروش و دریافت وجه را درک کنید
یکی از اشتباهات رایج، یکسان دانستن فروش با ورود پول به بانک است.
ممکن است امروز فروش انجام شده باشد اما مشتری یک ماه بعد وجه را پرداخت کند.
یا مبلغی وارد بانک شود که مربوط به فروش امروز نباشد.
به همین دلیل برای کنترل ارزش افزوده نباید فقط گردش بانک بررسی شود.
باید ارتباط میان:
فروش
صورتحساب
حساب مشتری
و دریافت وجه
مشخص باشد.
قراردادها نیز مهم هستند
در کسبوکارهای خدماتی و پروژهای، قرارداد نقش مهمی در شناسایی ماهیت معامله دارد.
ممکن است قرارداد شامل:
پیشپرداخت
پرداخت مرحلهای
صورتوضعیت
تعدیل
کسورات
یا شرایط دیگری باشد.
حسابدار باید قراردادهای مهم را بشناسد تا ثبت مالی و مالیاتی با واقعیت معامله هماهنگ باشد.
مغایرت خرید و فروش چگونه ایجاد میشود؟
یکی از مشکلات رایج، اختلاف میان اطلاعات ثبتشده در بخشهای مختلف است.
برای مثال:
فروش در نرمافزار فروش با حسابداری متفاوت است.
صورتحسابی اصلاح شده اما حسابداری اصلاح نشده.
خرید ثبت شده اما سند کامل نیست.
برگشت از فروش در سیستم اصلی اعمال شده اما در حسابداری باقی مانده.
این موارد ممکن است به مرور باعث اختلاف شوند.
به همین دلیل تطبیق دورهای بسیار مهم است.
چکلیست ماهانه ارزش افزوده
بهتر است واحد مالی در پایان هر دوره یک چکلیست مشخص داشته باشد.
برای مثال:
فروش سیستم با حسابداری تطبیق داده شد؟
صورتحسابهای صادرشده کنترل شدند؟
برگشتها بررسی شدند؟
خریدها کنترل شدند؟
اسناد خرید کامل هستند؟
اطلاعات تأمینکنندگان بررسی شدند؟
بانک با دریافت و پرداختها هماهنگ است؟
ثبتهای اصلاحی کنترل شدند؟
وجود چنین چکلیستی احتمال جا افتادن موارد را کاهش میدهد.
ثبت حسابداری ارزش افزوده باید منظم باشد
در حسابداری باید مبالغ مربوط به ارزش افزوده از درآمد و هزینه اصلی قابل تفکیک باشند.
ساختار حسابها باید مشخص باشد.
اگر همه مبلغ فاکتور بهعنوان درآمد ثبت شود، گزارشهای مالی ممکن است تصویر اشتباهی نشان دهند.
این موضوع در خرید نیز اهمیت دارد.
کدینگ حسابداری باید متناسب با نوع فعالیت و ساختار شرکت طراحی شود.
نقدینگی و ارزش افزوده
یکی از بخشهای مهم که مدیران گاهی کمتر به آن توجه میکنند، اثر ارزش افزوده بر نقدینگی است.
ممکن است شرکت مبلغی از مشتری دریافت کند که بخشی از آن مربوط به مالیات و عوارض باشد.
اگر مدیر این مبلغ را مانند درآمد عادی مصرف کند، در زمان انجام تکلیف ممکن است فشار نقدینگی ایجاد شود.
بنابراین مدیریت مالی باید مبالغ مربوط را در برنامه جریان نقدی در نظر بگیرد.
ارزش افزوده و مشتریان اعتباری
در فروش اعتباری، زمان دریافت پول از مشتری ممکن است با زمان ایجاد تکلیف مالی متفاوت باشد.
این موضوع میتواند روی نقدینگی اثر بگذارد.
مدیر باید قبل از تعیین شرایط فروش اعتباری، این مسئله را نیز در نظر بگیرد.
فروش زیاد بدون مدیریت وصول مطالبات ممکن است شرکت را با کمبود نقدینگی مواجه کند.
اسناد خرید را فقط جمع نکنید؛ کنترل کنید
وجود یک فاکتور بهتنهایی کافی نیست.
اطلاعات سند باید بررسی شوند.
برای مثال:
آیا معامله واقعی است؟
اطلاعات طرفین صحیح است؟
مبلغ با حسابداری تطبیق دارد؟
پرداخت قابل پیگیری است؟
سند مربوط به فعالیت کسبوکار است؟
این کنترلها کیفیت حسابداری را افزایش میدهند.
تغییرات و اصلاحات را مستند کنید
گاهی یک معامله لغو یا اصلاح میشود.
ممکن است مبلغ تغییر کند.
ممکن است کالا برگشت داده شود.
ممکن است صورتحساب اصلاح شود.
تمام این اتفاقات باید در سیستم مالی قابل پیگیری باشند.
اگر یک اصلاح در یک سیستم انجام شود اما سیستم دیگر تغییر نکند، مغایرت ایجاد خواهد شد.
اشتباه رایج اول؛ توجه به ارزش افزوده فقط در پایان دوره
اگر حسابدار تمام کنترلها را به پایان دوره موکول کند، ممکن است با تعداد زیادی اختلاف روبهرو شود.
کنترل باید مستمر باشد.
هرچه مشکل زودتر پیدا شود، اصلاح آن نیز سادهتر خواهد بود.
اشتباه دوم؛ ثبت خرید بدون بررسی سند
ممکن است خرید واقعی باشد اما اطلاعات سند ناقص باشد.
یا سند با ثبت حسابداری اختلاف داشته باشد.
به همین دلیل قبل از نهایی کردن ثبتها باید مستندات کنترل شوند.
اشتباه سوم؛ مخلوط کردن حسابهای شخصی و کاری
استفاده از حسابهای شخصی برای معاملات کسبوکار میتواند مسیر پیگیری تراکنشها را پیچیده کند.
تا حد امکان جریان مالی شرکت باید از تراکنشهای شخصی جدا باشد.
اشتباه چهارم؛ عدم تطبیق نرمافزار فروش و حسابداری
اگر دو سیستم مستقل وجود دارند، باید فرآیند تطبیق تعریف شود.
نباید فرض کرد اطلاعات بهصورت خودکار همیشه یکسان هستند.
اختلاف تعداد فاکتور، مبلغ فروش یا برگشتها باید شناسایی شود.
اشتباه پنجم؛ اتکای کامل به نرمافزار
نرمافزار ابزار است.
اگر اطلاعات اشتباه وارد شوند، خروجی نیز اشتباه خواهد بود.
حسابدار باید منطق اقتصادی گزارشها را بررسی کند.
نقش حسابدار در مالیات بر ارزش افزوده
حسابدار باید:
خرید و فروش را منظم ثبت کند.
اسناد را کنترل کند.
صورتحسابها را بررسی کند.
مغایرتها را شناسایی کند.
ثبتهای اصلاحی را انجام دهد.
اطلاعات لازم را آماده کند.
و گزارشها را با سایر منابع تطبیق دهد.
در واقع کیفیت مدیریت ارزش افزوده وابستگی زیادی به کیفیت حسابداری روزانه دارد.
نقش مدیر مالی
مدیر مالی باید اثر ارزش افزوده را بر نقدینگی و فرآیندهای کسبوکار ببیند.
او باید بررسی کند:
آیا مبالغ مربوط در برنامه نقدی لحاظ شدهاند؟
آیا فروش اعتباری فشار ایجاد میکند؟
آیا تیم مالی بهموقع گزارش میدهد؟
آیا سیستم فروش و حسابداری هماهنگ هستند؟
آیا ریسک مهمی وجود دارد؟
ارزش افزوده فقط موضوع ثبت حسابداری نیست؛ بخشی از مدیریت مالی کسبوکار است.
نقش مشاور مالیاتی
در شرایط پیچیدهتر ممکن است نیاز به بررسی تخصصی وجود داشته باشد.
مشاور مالیاتی میتواند:
وضعیت فعالیت را بررسی کند.
ریسکهای احتمالی را شناسایی کند.
فرآیندهای مالی را ارزیابی کند.
در موارد خاص مقررات جاری را تحلیل کند.
و به کسبوکار برای مدیریت بهتر اطلاعات کمک کند.
نقش مهرداد رحیمی در مدیریت مالیات بر ارزش افزوده
مهرداد رحیمی در حوزه حسابداری، مدیریت مالی و امور مالیاتی فعالیت میکند و در مدیریت ارزش افزوده، تمرکز بر هماهنگی اطلاعات خرید، فروش، صورتحسابها و حسابداری اهمیت زیادی دارد.
وقتی این اطلاعات در یک ساختار منظم قرار بگیرند، مغایرتها سریعتر شناسایی میشوند و مدیریت مالیاتی کسبوکار نیز قابل کنترلتر خواهد بود.
هدف فقط انجام یک تکلیف دورهای نیست.
هدف ایجاد سیستمی است که اطلاعات مالی در تمام طول دوره دقیق و قابل پیگیری باشند.
جمعبندی
مالیات بر ارزش افزوده یکی از بخشهای مهم حسابداری مالیاتی است که به زنجیره خرید و فروش کسبوکار ارتباط دارد.
مدیریت حرفهای آن نیازمند:
ثبت دقیق معاملات
کنترل صورتحسابها
نگهداری اسناد
تطبیق خرید و فروش
کنترل حسابهای بانکی
مدیریت نقدینگی
و بررسی مستمر اطلاعات است.
یکی از بزرگترین اشتباهات این است که ارزش افزوده فقط در پایان دوره مورد توجه قرار گیرد.
اگر اطلاعات از همان زمان وقوع معامله کنترل شوند، احتمال اختلاف و خطا بسیار کمتر خواهد شد.
همچنین باید توجه داشت که نرخها، مشمولیت، معافیتها، فرآیندها و تکالیف مرتبط ممکن است بر اساس قوانین جاری تغییر کنند.
بنابراین برای وضعیت واقعی هر کسبوکار باید آخرین مقررات رسمی و شرایط اختصاصی همان فعالیت بررسی شوند.
این مقاله اطلاعات عمومی ارائه میکند و جایگزین بررسی اختصاصی اسناد، قراردادها یا پرونده مالی و مالیاتی نیست.