حسابداری اجرایی
ثبت اسناد، کنترل حسابها، دفاتر، کدینگ و سازماندهی عملیات مالی.
مجموعهای از تحلیلها و راهنماهای کاربردی درباره حسابداری اجرایی، مالیات، گزارشهای مالی و کنترل فرآیندهای مالی کسبوکار.
حسابداری هتل و مراکز اقامتی فقط ثبت مبلغ رزرو اتاقها نیست. درآمد اتاق، رستوران، خدمات جانبی، پلتفرمهای رزرو، تخفیفها، صندوق، مطالبات، حقوق کارکنان، مواد مصرفی، انرژی، تعمیرات و هزینه هر اتاق باید در یک سیستم منظم کنترل شوند. حسابداری حرفهای کمک میکند مدیر نرخ اشغال، درآمد هر اتاق، هزینه هر شب اقامت و سود واقعی بخشهای مختلف هتل را دقیقتر تحلیل کند.
موضوعات طوری دستهبندی شدهاند که کاربر از یک مفهوم عمومی به مسئله اجرایی و تصمیم قابلاقدام برسد.
ثبت اسناد، کنترل حسابها، دفاتر، کدینگ و سازماندهی عملیات مالی.
اظهارنامه، سامانه مودیان، ابلاغها، اعتراض و دفاع مالیاتی.
صورتهای مالی، گزارش مدیریتی و استفاده از اطلاعات در تصمیمگیری.
موضوعات کاربردی برای افزایش کنترل و شفافیت مالی.
با جستجو یا انتخاب حوزه، سریعتر به مقاله مرتبط با مسئله خود برسید.
حسابداری هتل و مراکز اقامتی فقط ثبت مبلغ رزرو اتاقها نیست. درآمد اتاق، رستوران، خدمات جانبی، پلتفرمهای رزرو، تخفیفها، صندوق، مطالبات، حقوق کارکنان، مواد مصرفی، انرژی، تعمیرات و هزینه هر اتاق باید در یک سیستم منظم کنترل شوند. حسابداری حرفهای کمک میکند مدیر نرخ اشغال، درآمد هر اتاق، هزینه هر شب اقامت و سود واقعی بخشهای مختلف هتل را دقیقتر تحلیل کند.
حسابداری شرکتهای حملونقل و لجستیک فقط ثبت کرایه دریافتی و هزینه سوخت نیست. بارنامهها، ناوگان ملکی و استیجاری، سهم رانندگان، تعمیرات، لاستیک، عوارض، بیمه، مطالبات مشتریان، هزینه هر مسیر و سود هر خودرو باید در یک سیستم یکپارچه کنترل شوند. ساختار مالی حرفهای کمک میکند مدیر بفهمد کدام مسیر، خودرو، مشتری یا نوع سرویس واقعاً سودآور است و نقدینگی شرکت چگونه مدیریت میشود.
حسابداری کلینیکها و مراکز درمانی فقط ثبت دریافتی بیماران نیست. پذیرش، پرداخت نقدی و کارتخوان، مطالبات از بیمهها، سهم پزشکان و متخصصان، حقوق کارکنان، هزینه تجهیزات و مواد مصرفی، اجاره، استهلاک و تکالیف مالیاتی باید در یک سیستم یکپارچه کنترل شوند. ساختار مالی حرفهای به مدیر کمک میکند درآمد و سود واقعی هر بخش، پزشک یا خدمت را بشناسد و نقدینگی مجموعه را دقیقتر مدیریت کند.
حسابداری رستوران و کافه فقط ثبت فروش روزانه نیست. مواد اولیه، بهای تمامشده هر آیتم منو، صندوق، کارتخوان، سفارش آنلاین، دورریز، حقوق کارکنان، تخفیف، ارسال و هزینههای عملیاتی باید در یک سیستم منظم کنترل شوند. یک ساختار مالی حرفهای به مدیر کمک میکند بفهمد کدام غذا یا نوشیدنی واقعاً سودآور است، چه میزان از سرمایه در مواد اولیه مصرف میشود و کجا هزینه یا پرت غیرعادی وجود دارد.
حسابداری فروشگاه فقط ثبت فروش روزانه نیست. صندوق، کارتخوان، درگاه پرداخت، موجودی کالا، خرید، تخفیف، مرجوعی، هزینهها و بهای تمامشده باید در یک سیستم یکپارچه کنترل شوند. یک ساختار مالی حرفهای به مدیر فروشگاه کمک میکند سود واقعی هر محصول و شعبه، میزان موجودی، کسری صندوق و ریسکهای مالی و مالیاتی را بهموقع شناسایی کند.
حسابداری شرکتهای پخش به دلیل تعداد بالای فاکتورها، انبارهای متعدد، ویزیتورها، مسیرهای توزیع، مرجوعی کالا، تخفیفها، پورسانت فروش و حجم بالای مطالبات به ساختاری دقیق و یکپارچه نیاز دارد. اتصال فروش، انبار، حساب مشتریان، بانک و سیستم مالی کمک میکند مدیر سود واقعی هر کالا، مسیر، مشتری و فروشنده را بهتر تحلیل کند و ریسکهای مالی و مالیاتی را کاهش دهد.
استارتاپها و شرکتهای دانشبنیان به دلیل رشد سریع، جذب سرمایه، هزینه بالای توسعه محصول، مدلهای اشتراکی و تفاوت میان سود و جریان نقدی به سیستم مالی متفاوتی نیاز دارند. حسابداری باید علاوه بر ثبت رویدادها، شاخصهایی مانند Burn Rate، Runway، درآمد تکرارشونده، هزینه نیروی انسانی و مصرف سرمایه را برای مدیریت قابل مشاهده کند.
حسابداری شرکتهای تولیدی فقط ثبت خرید مواد و فروش محصول نیست. مواد اولیه، دستمزد مستقیم، سربار تولید، کالای در جریان ساخت، ضایعات، موجودی محصول نهایی و بهای تمامشده باید در یک سیستم منسجم کنترل شوند. هرچه ساختار حسابداری صنعتی دقیقتر باشد، مدیر میتواند سود واقعی محصولات، هزینه تولید و نقاط اتلاف منابع را بهتر شناسایی کند.
حسابداری شرکت بازرگانی بر کنترل دقیق خرید، فروش، موجودی کالا، بهای تمامشده، مشتریان، تأمینکنندگان و جریان نقدی استوار است. در مجموعههای وارداتی یا دارای معاملات ارزی، هزینههای حمل، گمرک، نرخ ارز و هزینههای جانبی نیز باید در ساختار مالی دیده شوند تا سود واقعی هر کالا یا معامله قابل محاسبه باشد.
حسابداری شرکتهای خدماتی به دلیل وابستگی زیاد به قرارداد، نیروی انسانی، زمان اجرای خدمت، پیشدریافتها و مطالبات نیازمند ساختاری دقیق است. تفکیک درآمد و هزینه هر خدمت یا پروژه، کنترل قراردادها، مدیریت نقدینگی و هماهنگی حسابداری مالی با امور مالیاتی به مدیر کمک میکند سود واقعی کسبوکار را بهتر ببیند.
حسابداری شرکتهای پیمانکاری به دلیل وجود قراردادهای بلندمدت، صورتوضعیتها، پیشپرداختها، هزینه پروژه، مطالبات، ضمانتها و چند پروژه همزمان ساختار پیچیدهتری دارد. تفکیک مالی هر پروژه و هماهنگی قرارداد، حسابداری و مدیریت نقدینگی برای تشخیص سود واقعی و کنترل ریسک مالیاتی ضروری است.
حسابداری فروشگاه اینترنتی به دلیل وجود سفارشهای متعدد، درگاههای پرداخت، مرجوعی کالا، هزینه ارسال، انبار، تخفیفها و صورتحسابهای الکترونیکی نیازمند ساختاری دقیق و یکپارچه است. اتصال صحیح فروشگاه، بانک، انبار و حسابداری باعث میشود فروش واقعی، سود، موجودی و تعهدات مالیاتی قابل کنترل باشند.
مدیریت مالی و مالیاتی شرکتها زمانی مؤثر است که نقدینگی، سودآوری، هزینهها، مطالبات، بدهیها و تکالیف مالیاتی در یک سیستم واحد کنترل شوند. جدا کردن مدیریت مالی از حسابداری مالیاتی میتواند باعث تصمیمهای ناقص شود؛ مدیر باید آثار نقدی و مالیاتی تصمیمهای مهم را همزمان ببیند.
حسابداری شرکت تازهتأسیس باید از همان ابتدای فعالیت جدی گرفته شود. تفکیک حسابهای شخصی و تجاری، انتخاب نرمافزار مناسب، طراحی کدینگ، ثبت اسناد، کنترل بانک، حقوق و دستمزد، تکالیف مالیاتی و ایجاد گزارشهای مدیریتی از مهمترین اقداماتی هستند که زیرساخت مالی شرکت را شکل میدهند.
راهاندازی سیستم حسابداری مالی و مالیاتی فقط نصب نرمافزار نیست. شناخت مدل کسبوکار، طراحی کدینگ، تعیین فرآیند فروش و خرید، مدیریت بانک و اسناد، حقوق و دستمزد، کنترل داخلی، گزارشهای مدیریتی و برنامه مالیاتی باید از ابتدا بهصورت یکپارچه طراحی شوند.
کنترل ماهانه حسابداری یکی از بهترین روشها برای جلوگیری از انباشته شدن خطاهای مالی و مالیاتی است. تطبیق حسابهای بانکی، بررسی خرید و فروش، مطالبات و بدهیها، حقوق، موجودی، اسناد، تکالیف مالیاتی و تهیه گزارشهای مدیریتی باید در یک فرآیند منظم و قابل تکرار انجام شود.
بسیاری از مشکلات مالی و مالیاتی شرکتها نتیجه یک اشتباه بزرگ نیستند، بلکه از مجموعهای از خطاهای کوچک مانند ثبت دیرهنگام، اسناد ناقص، مغایرت بانکی، حسابهای نامشخص، نبود کنترل داخلی و توجه دیرهنگام به تکالیف مالیاتی ایجاد میشوند. شناسایی زودهنگام این خطاها میتواند از دوبارهکاری و ریسکهای جدیتر جلوگیری کند.
حسابدار مالی و مالیاتی فقط مسئول ثبت فاکتورها نیست. کنترل حسابهای بانکی، مدیریت مشتریان و تأمینکنندگان، حقوق و دستمزد، تهیه گزارشهای مالی، انجام کنترلهای مالیاتی، نگهداری اسناد و شناسایی ریسکها از مهمترین وظایف این نقش هستند. یک حسابدار حرفهای باید بتواند اطلاعات خام مالی را به گزارشهای قابل استفاده برای مدیریت تبدیل کند.
قرارداد خدمات حسابداری مالی و مالیاتی باید دقیقاً مشخص کند چه خدماتی ارائه میشوند، مسئول تحویل اسناد چه کسی است، گزارشها چه زمانی آماده میشوند، اطلاعات چگونه محافظت میشوند و در پایان همکاری فایلها و دسترسیها چگونه تحویل داده خواهند شد. قرارداد شفاف از بسیاری از اختلافات آینده جلوگیری میکند.
هزینه خدمات حسابداری مالی و مالیاتی عدد ثابتی برای همه کسبوکارها نیست. حجم تراکنشها، تعداد کارکنان، تعداد حسابهای بانکی، وجود انبار و شعب، پیچیدگی مالیاتی، نوع گزارشهای مدیریتی و میزان حضور موردنیاز تیم مالی از مهمترین عواملی هستند که قیمت خدمات حسابداری را تعیین میکنند.
انتخاب خدمات حسابداری مالی و مالیاتی نباید فقط بر اساس قیمت انجام شود. تخصص، شناخت کسبوکار، کیفیت گزارشگیری، امنیت اطلاعات، پاسخگویی، تجربه مالیاتی و توانایی تبدیل دادههای حسابداری به اطلاعات مدیریتی از مهمترین معیارهای انتخاب یک حسابدار یا مشاور حرفهای هستند.
انتخاب بین برونسپاری حسابداری مالی و مالیاتی و استخدام حسابدار داخلی به حجم فعالیت، پیچیدگی مالی، بودجه، نیاز به حضور روزانه و سطح تخصص موردنیاز شرکت بستگی دارد. در بسیاری از کسبوکارها مدل ترکیبی، یعنی حسابدار داخلی در کنار نظارت و مشاوره تخصصی مالی و مالیاتی، میتواند تعادل مناسبی میان کنترل، هزینه و تخصص ایجاد کند.
مشاور مالیاتی فردی متخصص در تحلیل آثار مالیاتی فعالیتهای کسبوکار است که میتواند در پیشگیری از خطا، مدیریت تکالیف، بررسی قراردادها، آمادهسازی برای رسیدگی و تحلیل ریسکها نقش داشته باشد. مشاوره حرفهای زمانی بیشترین ارزش را ایجاد میکند که قبل از بروز مشکل وارد فرآیند تصمیمگیری شود.
خدمات حسابداری مالی و مالیاتی فقط به ثبت فاکتور یا ارسال گزارشهای مالیاتی محدود نمیشوند. یک سیستم حرفهای باید ثبت اسناد، کنترل حسابها، گزارشگیری مدیریتی، حقوق و دستمزد، امور مالیاتی، مغایرتگیری، مستندسازی و مدیریت ریسک را بهصورت یکپارچه پوشش دهد.
صورتهای مالی خلاصهای ساختارمند از وضعیت و عملکرد مالی کسبوکار هستند. صورت سود و زیان، صورت وضعیت مالی و جریان وجوه نقد به مدیر کمک میکنند سودآوری، نقدینگی، بدهیها، داراییها و نقاط ضعف یا قوت مجموعه را بهتر تحلیل کند.
حسابداری مالی و مالیاتی دو بخش بههمپیوسته اما متفاوت از سیستم مالی کسبوکار هستند. حسابداری مالی بر ثبت و گزارش وضعیت اقتصادی تمرکز دارد و حسابداری مالیاتی اطلاعات مالی را از منظر قوانین و تکالیف مالیاتی بررسی میکند. هماهنگی این دو حوزه برای داشتن گزارشهای قابل اتکا و مدیریت بهتر ریسک مالیاتی ضروری است.
بستن حسابها در پایان سال مالی یکی از مهمترین مراحل حسابداری است که دقت آن بر کیفیت گزارشهای مالی و تصمیمگیریهای بعدی اثر میگذارد. این فرآیند فقط یک ثبت نهایی نیست، بلکه مجموعهای از کنترلها، اصلاحات و بررسیهای مدیریتی است.
دفاتر قانونی یکی از پایههای نظم مالی کسبوکار هستند و کیفیت ثبت رویدادهای مالی، نگهداری اسناد و آمادگی برای رسیدگیهای بعدی را تقویت میکنند. بینظمی در اطلاعات و ثبتهای ضعیف میتواند ارزش مدیریتی و کنترلی سیستم مالی را کاهش دهد.
مالیات حقوق یکی از بخشهای مهم حسابداری حقوق و دستمزد است. ثبت صحیح اطلاعات کارکنان، هماهنگی لیست حقوق با پرداخت بانکی و کنترل دورهای دادهها برای مدیریت این فرآیند اهمیت زیادی دارد.
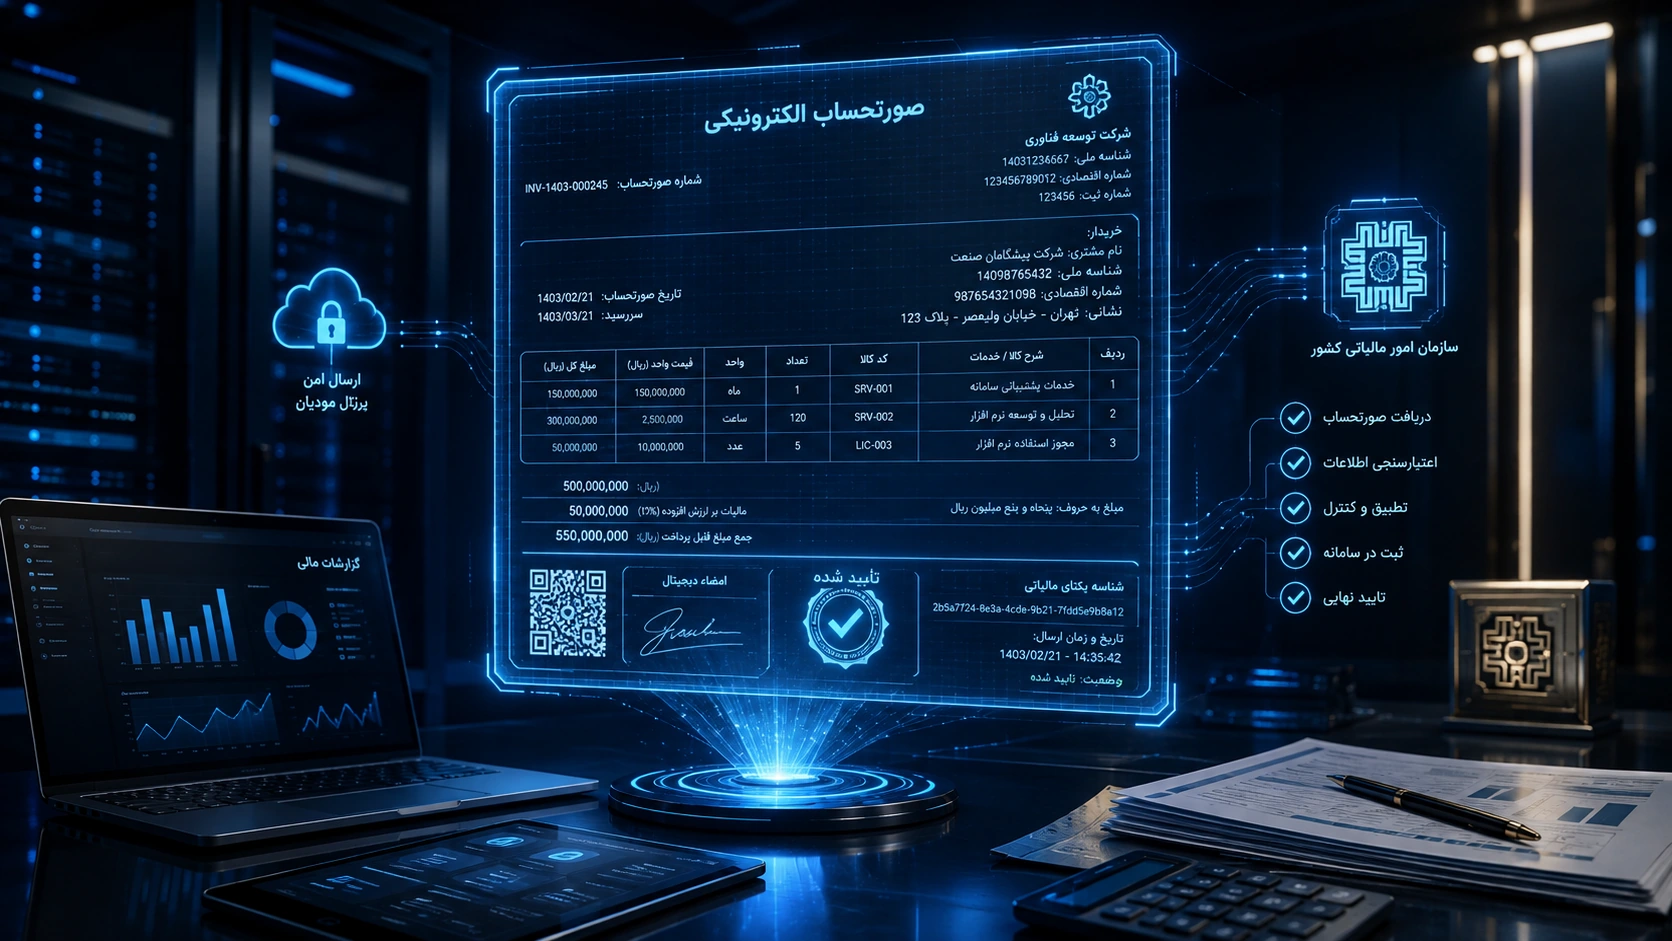
صورتحساب الکترونیکی یکی از مهمترین اجزای سیستم مالیاتی دیجیتال است. صدور صحیح، کنترل اطلاعات مشتری، هماهنگی فروش و حسابداری و مدیریت اصلاحات، نقش مهمی در کاهش مغایرتهای مالی دارد.
سامانه مودیان باعث شده هماهنگی اطلاعات فروش، صورتحساب و حسابداری اهمیت بیشتری پیدا کند. کسبوکار برای کار با این ساختار به اطلاعات منظم، فرآیند فروش مشخص و کنترل مستمر دادهها نیاز دارد.
مالیات بر ارزش افزوده یکی از مهمترین موضوعات مالیاتی کسبوکارهاست که با زنجیره خرید و فروش ارتباط دارد. ثبت صحیح معاملات، نگهداری اسناد و تطبیق اطلاعات مالی برای مدیریت درست آن ضروری است.
هیئت حل اختلاف مالیاتی یکی از مراحل رسیدگی به برخی اختلافات مالیاتی است. آمادگی برای این مرحله به شناخت دقیق موضوع، تنظیم دفاع مستند و هماهنگی کامل میان حسابداری و مدارک پرونده نیاز دارد.
اعتراض مالیاتی زمانی اهمیت پیدا میکند که مؤدی نسبت به نتیجه تعیین یا رسیدگی مالیاتی خود ابهام یا اختلاف داشته باشد. بررسی دقیق اسناد، شناسایی نقاط اختلاف و تهیه دفاع مستند، پایههای یک اعتراض حرفهای هستند.
بخشی از ریسک جرایم مالیاتی نتیجه بینظمی، تأخیر و خطا در اطلاعات است. حسابداری منظم، کنترل موعدها و بررسی مستمر اسناد میتواند احتمال بسیاری از مشکلات قابل پیشگیری را کاهش دهد.
رسیدگی مالیاتی فرآیندی برای بررسی اطلاعات و اسناد مالی مؤدی است. حسابداری منظم، اسناد کامل، کنترل مغایرتها و بررسی داخلی پرونده میتواند آمادگی کسبوکار را افزایش دهد.
بسیاری از اشتباهات اظهارنامه مالیاتی نتیجه ضعف در حسابداری و کنترل اطلاعات طی سال هستند. در این مقاله مهمترین خطاها و روشهای پیشگیری از آنها را بررسی میکنیم.
اظهارنامه مالیاتی یکی از مهمترین خروجیهای اطلاعات مالی یک کسبوکار است. تهیه صحیح آن به ثبت منظم درآمد و هزینه، کنترل اسناد و تطبیق اطلاعات حسابداری وابسته است.
مشاور مالیاتی به کسبوکار کمک میکند وضعیت مالیاتی خود را بهتر بشناسد، ریسکها را زودتر شناسایی کند و برای مسائل و تصمیمهای مالیاتی با آگاهی بیشتری اقدام کند.
حسابدار، مدیر مالی و مشاور مالیاتی سه نقش متفاوت اما مکمل در کسبوکار هستند. در این مقاله وظایف، تفاوتها و زمان مناسب استفاده از هرکدام را بررسی میکنیم.
مشاوره مالی و مالیاتی به کسبوکارها کمک میکند اطلاعات مالی خود را بهتر تحلیل کنند، تصمیمهای دقیقتری بگیرند، نقدینگی و هزینهها را کنترل کنند و امور مالیاتی را با نظم بیشتری مدیریت کنند.
مهرداد رحیمی در حوزه حسابداری، مدیریت مالی و امور مالیاتی فعالیت میکند و تمرکز او بر ساماندهی اطلاعات مالی، تحلیل وضعیت کسبوکار و کمک به مدیریت بهتر فرآیندهای مالی و مالیاتی است.
حسابداری مالیاتی اطلاعات مالی کسبوکار را با تمرکز بر تکالیف و الزامات مالیاتی مدیریت میکند. در این راهنما با وظایف، اسناد، کنترلها و اهمیت آن برای صاحبان کسبوکار آشنا میشوید.
حسابداری مالی فرآیند ثبت، طبقهبندی و گزارش رویدادهای اقتصادی کسبوکار است. در این مقاله مسیر اطلاعات از اسناد اولیه تا صورتهای مالی و کاربرد آنها برای مدیران بررسی میشود.
مدیر لازم نیست حسابدار باشد، اما باید اصول کلیدی حسابداری مالی و مالیاتی را بداند. شناخت سود، نقدینگی، هزینهها، مطالبات، بدهیها و گزارشهای مالی کیفیت تصمیمگیری را افزایش میدهد.
حسابداری مالی و مالیاتی فقط برای ثبت اسناد یا انجام تکالیف مالیاتی نیست؛ بلکه ابزاری برای شناخت وضعیت واقعی کسبوکار، کنترل هزینهها، مدیریت نقدینگی، کاهش ریسک و تصمیمگیری بهتر است.
حسابداری مالی و مالیاتی از اطلاعات مشترک استفاده میکنند اما اهداف متفاوتی دارند. در این مقاله تفاوت آنها از نظر هدف، گزارشها، کاربرد و نقش آنها در کسبوکار بررسی میشود.
حسابداری مالی و مالیاتی دو بخش مکمل مدیریت کسبوکار هستند. در این راهنما با تعریف، تفاوت، کاربرد و نقش آنها در کنترل مالی و تصمیمگیری مدیران آشنا میشوید.
در این مقاله با حوزههای فعالیت، روش بررسی مسائل مالی، ساماندهی حسابها و رویکرد مهرداد رحیمی در مشاوره مالیاتی و گزارشهای مدیریتی آشنا میشوید.
محتوا برای آموزش و تصمیمسازی اولیه است؛ جایی که نتیجه به اسناد و شرایط واقعی وابسته باشد، مرز آن شفاف بیان میشود.
تعریف موضوع بدون پیچیدگی و عبارتهای مبهم.
اطلاعات عمومی از بررسی اختصاصی پرونده تفکیک میشود.
اثر موضوع بر فرآیند مالی و تصمیم مدیریتی توضیح داده میشود.
اگر برای تصمیم نهایی به بررسی اسناد، قرارداد، گزارش یا پرونده نیاز است، شرح مسئله را برای بررسی اولیه ارسال کنید.
مقالات برای توضیح مفاهیم و مسیرهای عمومیاند. تصمیم اجرایی باید بعد از بررسی اطلاعات، اسناد و شرایط واقعی همان موضوع گرفته شود.