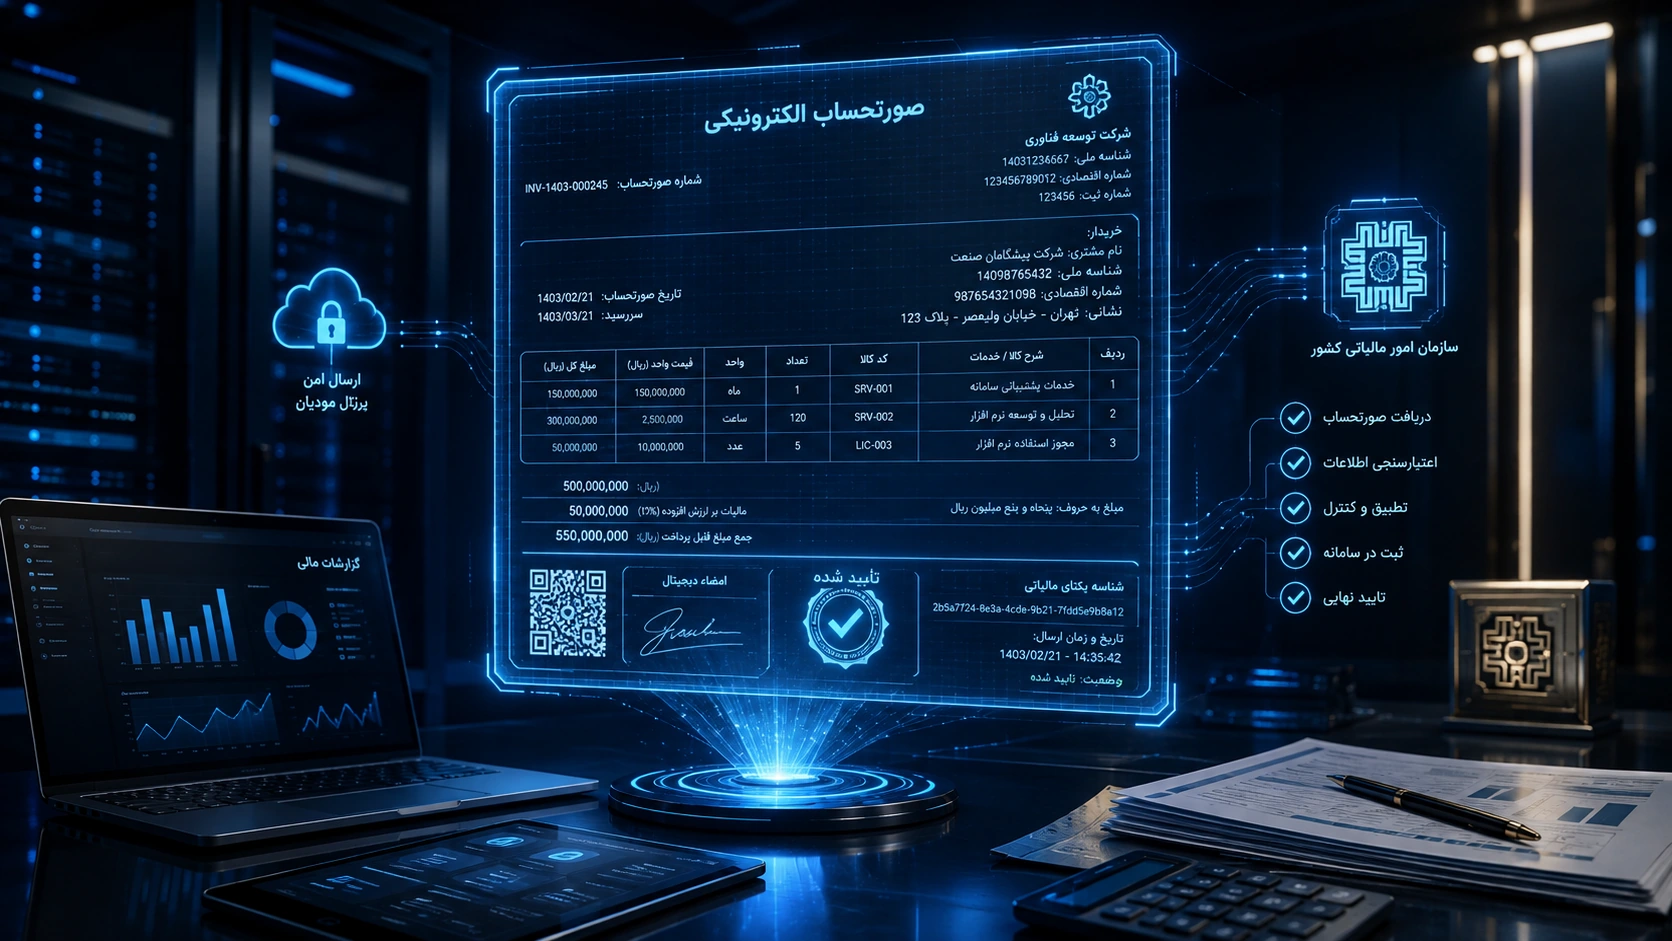
صورتحساب الکترونیکی یکی از مهمترین اجزای سیستم مالیاتی دیجیتال است. صدور صحیح، کنترل اطلاعات مشتری، هماهنگی فروش و حسابداری و مدیریت اصلاحات، نقش مهمی در کاهش مغایرتهای مالی دارد.
صورتحساب الکترونیکی چیست و کسبوکارها چگونه آن را مدیریت کنند؟
دیجیتالی شدن فرآیندهای مالیاتی باعث شده کیفیت اطلاعات فروش بیش از گذشته اهمیت پیدا کند.
در گذشته ممکن بود یک فروش در نرمافزار داخلی شرکت ثبت شود و چند روز یا حتی چند هفته بعد حسابدار آن را در سیستم مالی ثبت کند.
اگر اختلاف کوچکی وجود داشت، شاید تا پایان ماه کسی متوجه نمیشد.
اما با توسعه سامانههای مالیاتی و صورتحسابهای الکترونیکی، هماهنگی میان فروش، حسابداری و اطلاعات مالیاتی اهمیت بسیار بیشتری پیدا کرده است.
صورتحساب الکترونیکی فقط یک نسخه دیجیتال از فاکتور کاغذی نیست.
این صورتحساب بخشی از یک ساختار اطلاعاتی است که باید با واقعیت معامله، اطلاعات طرفین و سیستم حسابداری کسبوکار هماهنگ باشد.
در این مقاله بررسی میکنیم صورتحساب الکترونیکی چیست، چه بخشهایی در مدیریت آن اهمیت دارند و کسبوکار چگونه میتواند احتمال خطا و مغایرت را کاهش دهد.
صورتحساب الکترونیکی چیست؟
صورتحساب الکترونیکی نوعی اطلاعات ساختاریافته درباره یک معامله است که بر اساس ضوابط و قالبهای تعیینشده در فرآیندهای الکترونیکی مربوط ثبت یا ارسال میشود.
از دید یک مدیر، مهمترین نکته این است که صورتحساب الکترونیکی باید بازتاب واقعی معامله باشد.
یعنی اطلاعاتی مانند:
فروشنده
خریدار در موارد لازم
کالا یا خدمت
مبلغ
تاریخ
نوع معامله
و سایر اطلاعات موردنیاز
باید با معامله واقعی و ثبتهای داخلی مجموعه هماهنگ باشند.
اگر اطلاعات اشتباه وارد شوند، مشکل فقط در یک فاکتور باقی نمیماند.
ممکن است همان اشتباه وارد حسابداری، گزارش فروش و سایر فرآیندهای مالی شود.
چرا صورتحساب الکترونیکی اهمیت دارد؟
صورتحساب یکی از نقاط اتصال چند بخش مختلف کسبوکار است.
فروش
مالیات
حسابداری
انبار
مطالبات
بانک
و اطلاعات مشتری
همگی ممکن است به آن مرتبط باشند.
به همین دلیل اشتباه در این مرحله میتواند چند بخش دیگر را نیز تحت تأثیر قرار دهد.
برای مثال اگر مبلغ فروش اشتباه ثبت شود:
گزارش فروش نادرست میشود.
حساب مشتری ممکن است اشتباه باشد.
ثبت حسابداری ممکن است نیاز به اصلاح داشته باشد.
اطلاعات مالیاتی نیز ممکن است با واقعیت معامله هماهنگ نباشند.
بنابراین صورتحساب باید بخشی از یک فرآیند کنترلشده باشد.
تفاوت صورتحساب الکترونیکی با فاکتور معمولی چیست؟
فاکتور معمولی ممکن است صرفاً یک فایل PDF، تصویر یا برگه چاپی باشد.
اما صورتحساب الکترونیکی در ساختارهای مالیاتی دیجیتال معمولاً از دادههای مشخص و ساختاریافته تشکیل میشود.
این تفاوت مهم است.
چون در یک فایل تصویر، سیستم فقط یک سند میبیند.
اما در ساختار الکترونیکی، هر بخش از اطلاعات میتواند بهصورت داده مجزا پردازش شود.
به همین دلیل دقت در اطلاعات پایه اهمیت بیشتری پیدا میکند.
اطلاعات مشتری را قبل از صدور صورتحساب کنترل کنید
یکی از رایجترین منابع خطا، اطلاعات ناقص یا اشتباه مشتری است.
ممکن است یک مشتری در سیستم با چند نام مختلف ثبت شده باشد.
برای مثال:
شرکت نمونه
نمونه
شرکت نمونه با مسئولیت محدود
نمونه تهران
اگر این رکوردها مربوط به یک مجموعه باشند، گزارشگیری و کنترل اطلاعات دشوار میشود.
بهتر است اطلاعات مشتریان پاکسازی و استاندارد شوند.
هر مشتری یک رکورد اصلی داشته باشد.
اطلاعات لازم در همان رکورد نگهداری شوند.
اطلاعات تکراری حذف یا ادغام شوند.
کالاها و خدمات را استاندارد کنید
همین مشکل درباره کالا و خدمات نیز وجود دارد.
فرض کنید شرکت یک خدمت مشخص ارائه میکند اما فروشندگان آن را با چند عنوان مختلف ثبت میکنند.
مثلاً:
خدمات مشاوره
مشاوره تخصصی
خدمات مالی
مشاوره مالی
اگر در واقع همه این موارد یک خدمت باشند، گزارشگیری دشوار خواهد شد.
بهتر است برای کالاها و خدمات یک ساختار استاندارد وجود داشته باشد.
این کار مزایای زیادی دارد:
گزارش فروش دقیقتر میشود.
قیمتگذاری بهتر کنترل میشود.
خطای صدور صورتحساب کاهش پیدا میکند.
حسابداری سادهتر میشود.
تحلیل سودآوری دقیقتر خواهد شد.
فرآیند صدور صورتحساب باید مشخص باشد
در هر کسبوکار باید معلوم باشد چه کسی صورتحساب صادر میکند.
ممکن است این کار توسط:
فروشنده
واحد مالی
سیستم فروشگاه اینترنتی
نرمافزار فروش
یا سیستم یکپارچه
انجام شود.
مهم این است که مسئولیت مشخص باشد.
اگر همه افراد امکان صدور و اصلاح صورتحساب داشته باشند، کنترل اطلاعات دشوار میشود.
بهتر است سطح دسترسیها متناسب با مسئولیت هر فرد تعیین شوند.
فروش و حسابداری باید هماهنگ باشند
یکی از مهمترین کنترلها، تطبیق اطلاعات فروش با حسابداری است.
در پایان هر دوره باید بتوان پاسخ داد:
چند صورتحساب صادر شده؟
مبلغ کل فروش چقدر بوده؟
چند مورد اصلاح یا ابطال شده؟
فروش ثبتشده در حسابداری چقدر است؟
آیا اختلافی وجود دارد؟
اگر سیستم فروش و حسابداری بهصورت خودکار متصل باشند، باز هم کنترل لازم است.
اتصال نرمافزارها تضمین نمیکند هیچ خطایی رخ نمیدهد.
ممکن است ارتباط قطع شود.
یک رکورد منتقل نشود.
داده تکراری ایجاد شود.
تنظیمات اشتباه باشند.
بنابراین کنترل همچنان ضروری است.
صورتحساب و حساب مشتریان
در فروش اعتباری، صورتحساب باید با حساب مشتری ارتباط مشخص داشته باشد.
فرض کنید مشتری صد میلیون تومان خرید کرده اما هنوز وجه را پرداخت نکرده است.
ثبت فروش ایجاد شده، اما پول هنوز وارد بانک نشده است.
در سیستم مالی باید مشخص باشد:
فروش انجام شده.
مشتری بدهکار است.
مبلغ وصول نشده است.
اگر این مراحل با هم مخلوط شوند، گزارش نقدینگی اشتباه خواهد شد.
مدیر باید تفاوت فروش و وصول را بهخوبی درک کند.
صورتحساب و بانک
برخی مدیران گردش بانک را معادل فروش میدانند.
این دیدگاه میتواند مشکلساز باشد.
یک واریز ممکن است مربوط به:
فروش همان روز
وصول طلب قبلی
پیشپرداخت
انتقال بین حسابها
برگشت وجه
قرض
یا موضوع دیگری باشد.
بنابراین بانک ابزار کنترل است، نه تنها منبع تشخیص فروش.
صورتحساب باید بر اساس معامله واقعی ثبت شود و سپس دریافت وجه با آن تطبیق داده شود.
اصلاح صورتحساب چگونه مدیریت شود؟
در فعالیت واقعی همیشه امکان اشتباه یا تغییر وجود دارد.
ممکن است:
قیمت تغییر کند.
مقدار کالا اشتباه باشد.
مشتری اشتباه انتخاب شده باشد.
معامله لغو شود.
بخشی از کالا برگشت داده شود.
اطلاعات صورتحساب نیاز به اصلاح داشته باشد.
مهم این است که برای اصلاحات فرآیند مشخصی وجود داشته باشد.
هر اصلاح بهتر است دارای:
دلیل
مسئول
تاریخ
و سابقه تغییر
باشد.
این موضوع به کنترل داخلی کمک زیادی میکند.
ابطال بدون سابقه خطرناک است
اگر یک کاربر بتواند صورتحساب را حذف کند و هیچ اثری از آن باقی نماند، کنترل سیستم دشوار خواهد شد.
در سیستم حرفهای بهتر است سابقه تغییرات قابل پیگیری باشد.
باید مشخص باشد:
چه رکوردی تغییر کرده؟
چه کسی تغییر داده؟
چه زمانی؟
چرا؟
نسخه قبلی چه بوده؟
وجود تاریخچه باعث افزایش شفافیت میشود.
برگشت از فروش را درست ثبت کنید
برگشت از فروش یکی از نقاط مهم مغایرت است.
فرض کنید فروش در سیستم ثبت شده و کالا تحویل شده است.
چند روز بعد مشتری بخشی از کالا را برمیگرداند.
اگر فقط در انبار اصلاح انجام شود اما صورتحساب و حسابداری تغییر نکنند، اطلاعات با یکدیگر اختلاف پیدا میکنند.
فرآیند برگشت باید در همه سیستمهای مرتبط اثر مناسب داشته باشد.
یعنی:
فروش
انبار
حساب مشتری
حسابداری
و اطلاعات مالیاتی
باید با یکدیگر هماهنگ باشند.
صورتحساب در فروشگاه اینترنتی
فروشگاههای آنلاین معمولاً حجم بالاتری از تراکنشها دارند.
در این کسبوکارها اطلاعات ممکن است میان چند سیستم جابهجا شوند:
وبسایت
درگاه پرداخت
سیستم سفارش
انبار
نرمافزار حسابداری
سیستم ارسال
اگر اتصال میان این بخشها صحیح نباشد، احتمال مغایرت زیاد میشود.
مثلاً ممکن است مشتری سفارش ثبت کند و پرداخت انجام دهد اما سفارش بعداً لغو شود.
سیستم باید مشخص کند اثر لغو معامله چگونه در تمام بخشها اعمال میشود.
صورتحساب در کسبوکار خدماتی
در شرکتهای خدماتی ممکن است معامله بر اساس قرارداد انجام شود.
در این شرایط باید به مواردی مانند:
مبلغ قرارداد
پیشپرداخت
پرداخت مرحلهای
تحویل خدمت
صورتوضعیت
الحاقیه
تغییر مبلغ
توجه شود.
واحد حسابداری باید قرارداد را در اختیار داشته باشد.
صرف مشاهده واریز بانکی برای شناخت کامل معامله کافی نیست.
صورتحساب در شرکتهای چندشعبهای
شرکت دارای چند شعبه باید فرآیند واحد داشته باشد.
نباید هر شعبه سیستم کاملاً متفاوتی برای فروش و صورتحساب ایجاد کند.
بهتر است:
ساختار کالاها مشترک باشد.
اطلاعات مشتریان استاندارد باشند.
سطح دسترسی مشخص باشد.
اصلاحات کنترل شوند.
گزارشها تجمیع شوند.
کنترل مرکزی انجام شود.
هرچه تعداد شعب بیشتر باشد، استانداردسازی اهمیت بیشتری پیدا میکند.
کنترل تعداد صورتحسابها
یکی از سادهترین کنترلهای حرفهای، مقایسه تعداد رکوردهاست.
فرض کنید سیستم فروش در یک ماه ۱۲۰۰ فروش ثبت کرده است.
اما حسابداری فقط ۱۱۸۵ ثبت فروش دارد.
این اختلاف باید بررسی شود.
گاهی مشکل بسیار ساده است:
چند فاکتور منتقل نشدهاند.
اما اگر کنترل انجام نشود، اختلاف باقی خواهد ماند.
کنترل مبلغ کل
علاوه بر تعداد، مبلغ کل نیز باید تطبیق داده شود.
مبلغ فروش در:
سیستم فروش
صورتحسابها
حسابداری
گزارش شعب
باید تا حد امکان قابل تطبیق باشد.
اختلاف ممکن است ناشی از:
برگشت
اصلاح
تخفیف
ثبت تکراری
انتقال ناقص
باشد.
اما علت باید مشخص باشد.
کنترل روزانه یا ماهانه؟
پاسخ به حجم تراکنش بستگی دارد.
یک شرکت با ده تراکنش در ماه شاید بتواند کنترل را بهصورت هفتگی یا ماهانه انجام دهد.
اما یک فروشگاه با هزاران تراکنش روزانه نمیتواند تا پایان ماه صبر کند.
هرچه حجم اطلاعات بیشتر باشد، کنترل باید به زمان وقوع رویداد نزدیکتر شود.
در شرکتهای بزرگ، بخشی از کنترلها بهتر است خودکار شوند.
داشبورد خطا ایجاد کنید
کسبوکارهای متوسط و بزرگ میتوانند داشبوردی برای کنترل صورتحسابها ایجاد کنند.
داشبورد میتواند نشان دهد:
تعداد صورتحسابهای امروز
مبلغ فروش
صورتحسابهای دارای خطا
رکوردهای اصلاحشده
رکوردهای ارسالنشده
مغایرت فروش و حسابداری
موارد نیازمند پیگیری
این گزارش کمک میکند مسئول مالی سریع متوجه مشکل شود.
چکلیست کنترل صورتحساب
قبل از پایان هر دوره بهتر است موارد زیر کنترل شوند:
تعداد صورتحسابها با فروش تطبیق دارد؟
مبلغ کل فروش صحیح است؟
برگشتها اعمال شدهاند؟
اصلاحات بررسی شدهاند؟
اطلاعات مشتریان کاملاند؟
صورتحسابهای دارای خطا تعیین تکلیف شدهاند؟
حسابداری با فروش هماهنگ است؟
ثبتهای بانکی بررسی شدهاند؟
موارد باز مشخص هستند؟
این چکلیست ساده میتواند احتمال خطا را کاهش دهد.
اشتباه رایج اول؛ صدور صورتحساب بدون کنترل اطلاعات مشتری
اگر اطلاعات پایه اشتباه باشند، هر صورتحساب جدید همان خطا را تکرار خواهد کرد.
پاکسازی دادهها باید قبل از ایجاد حجم بزرگ اطلاعات انجام شود.
اشتباه دوم؛ ثبت دستی دوباره اطلاعات
اگر فروش در یک سیستم ثبت شده و سپس حسابدار دوباره همان اطلاعات را دستی وارد کند، احتمال خطا افزایش پیدا میکند.
در حجم بالا بهتر است فرآیند انتقال تا حد امکان ساختاریافته و کنترلشده باشد.
اشتباه سوم؛ نبود مسئول اصلاحات
اگر هر فرد بتواند فاکتور را تغییر دهد، کنترل دشوار خواهد شد.
مسئولیت اصلاح و ابطال باید مشخص باشد.
اشتباه چهارم؛ نادیده گرفتن برگشتها
برگشت از فروش باید در تمام سیستمها کنترل شود.
ثبت ناقص برگشت یکی از منابع مهم مغایرت است.
اشتباه پنجم؛ بررسی اطلاعات فقط در پایان دوره
اگر خطا از روز اول تکرار شده باشد، در پایان ماه ممکن است صدها رکورد اشتباه وجود داشته باشند.
کنترل مستمر بسیار سادهتر از اصلاح گسترده است.
نقش حسابدار در مدیریت صورتحساب الکترونیکی
حسابدار باید بتواند:
فروش را کنترل کند.
صورتحسابها را تطبیق دهد.
برگشتها را بررسی کند.
اصلاحات را کنترل کند.
حساب مشتریان را بررسی کند.
ثبتهای مالی را انجام دهد.
مغایرتها را شناسایی کند.
و گزارشهای لازم را برای مدیر تهیه کند.
حسابدار نباید فقط در انتهای فرآیند حضور داشته باشد.
او باید در طراحی سیستم فروش نیز نقش مشورتی داشته باشد.
نقش مدیر مالی
مدیر مالی باید تصویر کلی فرآیند را ببیند.
او باید بداند:
فروش چگونه ثبت میشود؟
چه کسی صورتحساب صادر میکند؟
اصلاحات چگونه کنترل میشوند؟
چه خطاهایی تکرار میشوند؟
حسابداری و فروش چقدر هماهنگ هستند؟
آیا کنترل داخلی کافی وجود دارد؟
هدف مدیر مالی کاهش ریسک از طریق طراحی فرآیند است.
نقش مهرداد رحیمی در ساماندهی صورتحسابهای الکترونیکی
مهرداد رحیمی در حوزه حسابداری، مدیریت مالی و امور مالیاتی فعالیت میکند و در مدیریت صورتحسابهای الکترونیکی، نگاه یکپارچه به فروش و حسابداری اهمیت زیادی دارد.
صورتحساب نباید یک فایل جدا از سیستم مالی باشد.
باید بخشی از زنجیرهای باشد که از فروش آغاز میشود و به ثبت حسابداری، دریافت وجه، گزارشگیری و کنترل مالیاتی میرسد.
هرچه این زنجیره منظمتر باشد، احتمال مغایرت و دوبارهکاری کاهش پیدا میکند.
جمعبندی
صورتحساب الکترونیکی یکی از اجزای مهم سیستم مالیاتی دیجیتال است.
اما مدیریت صحیح آن فقط به صدور یک فاکتور محدود نمیشود.
کسبوکار باید:
اطلاعات مشتریان را منظم کند.
کالا و خدمات را استاندارد کند.
فرآیند صدور مشخص داشته باشد.
سطح دسترسی تعریف کند.
اصلاحات را ثبت کند.
برگشتها را کنترل کند.
فروش را با حسابداری تطبیق دهد.
و خطاها را بهصورت مستمر بررسی کند.
اگر این فرآیند از ابتدا صحیح طراحی شود، صورتحساب الکترونیکی میتواند به افزایش نظم سیستم مالی کمک کند.
همچنین باید توجه داشت قالبها، الزامات فنی، انواع صورتحساب و مقررات مرتبط ممکن است تغییر کنند؛ بنابراین برای اجرای واقعی باید آخرین دستورالعملهای رسمی مربوط به همان دوره بررسی شوند.
این مقاله اطلاعات عمومی ارائه میکند و جایگزین بررسی اختصاصی اسناد، قراردادها یا پرونده مالی و مالیاتی نیست.