سامانه مودیان باعث شده هماهنگی اطلاعات فروش، صورتحساب و حسابداری اهمیت بیشتری پیدا کند. کسبوکار برای کار با این ساختار به اطلاعات منظم، فرآیند فروش مشخص و کنترل مستمر دادهها نیاز دارد.
سامانه مودیان چیست و کسبوکارها چگونه برای آن آماده شوند؟
تحول دیجیتال فقط بانکداری، فروش و بازاریابی را تغییر نداده است.
امور مالیاتی نیز در سالهای اخیر به سمت استفاده گستردهتر از سامانههای الکترونیکی حرکت کردهاند.
یکی از مهمترین اصطلاحاتی که در این فضا شنیده میشود «سامانه مودیان» است.
بسیاری از صاحبان کسبوکار وقتی برای اولین بار با این موضوع روبهرو میشوند، تصور میکنند سامانه مودیان فقط یک سایت جدید است که حسابدار باید در آن چند اطلاعات وارد کند.
اما در عمل، موضوع بسیار عمیقتر است.
سامانه مودیان میتواند به فرآیند فروش، صورتحساب، اطلاعات مشتری، سیستم حسابداری، نرمافزار فروش و کنترل داخلی کسبوکار مرتبط باشد.
بنابراین آماده شدن برای آن فقط مسئولیت واحد حسابداری نیست.
کل فرآیند ایجاد و ثبت فروش باید منظم باشد.
در این مقاله بررسی میکنیم سامانه مودیان چیست و کسبوکار برای مدیریت حرفهایتر این بخش باید به چه نکاتی توجه کند.
سامانه مودیان چیست؟
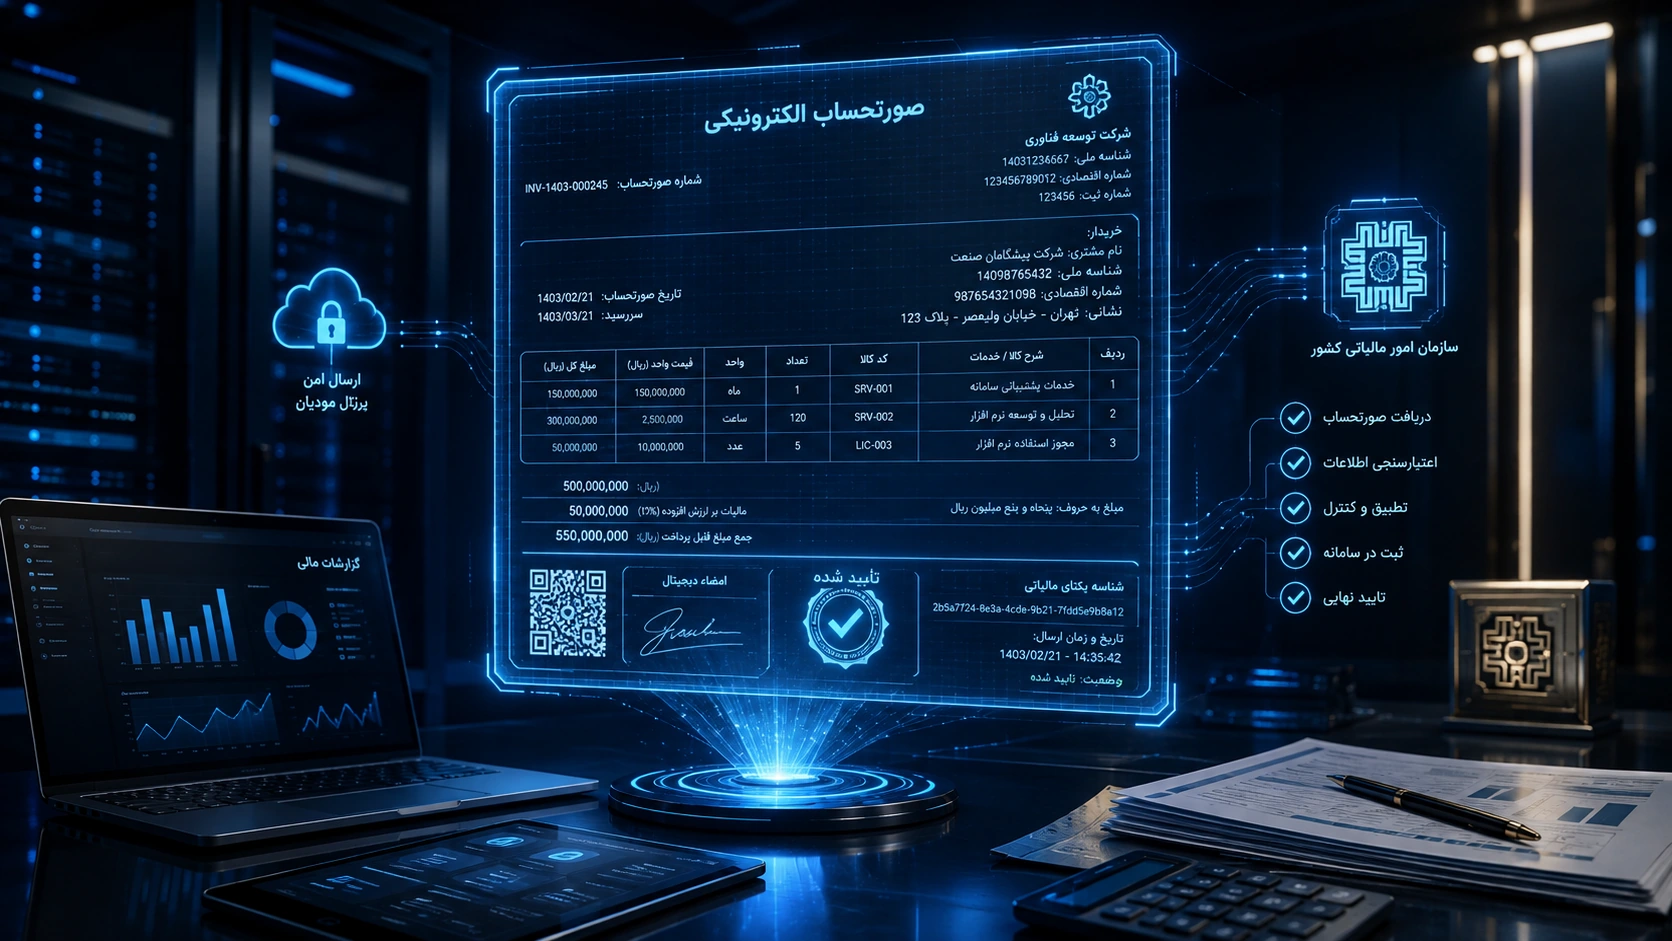
به زبان ساده، سامانه مودیان بخشی از زیرساخت الکترونیکی نظام مالیاتی است که در چارچوب مقررات مربوط برای دریافت و مدیریت اطلاعات مالیاتی و صورتحسابهای الکترونیکی مورد استفاده قرار میگیرد.
جزئیات الزامات، اشخاص مشمول، نوع صورتحساب، نحوه ارسال و سایر فرآیندها میتوانند بر اساس قوانین و مقررات جاری تعیین شوند.
به همین دلیل برای اجرای واقعی باید همیشه آخرین دستورالعملهای رسمی بررسی شوند.
اما از نگاه مدیریتی مهمترین اثر این سیستم افزایش اهمیت کیفیت دادههای فروش است.
صورتحساب الکترونیکی چیست؟
صورتحساب الکترونیکی را نباید صرفاً نسخه PDF یا تصویر یک فاکتور دانست.
در ساختارهای مالیاتی الکترونیکی، اطلاعات صورتحساب در قالب و فرآیند مشخصی تولید و منتقل میشوند.
به همین دلیل اطلاعات پایه اهمیت زیادی دارند.
برای مثال:
اطلاعات فروشنده
اطلاعات خریدار در موارد لازم
نوع کالا یا خدمت
مبلغ
تاریخ
اطلاعات مرتبط با معامله
و سایر دادههای موردنیاز
اگر اطلاعات پایه اشتباه باشند، خروجی نیز اشتباه خواهد بود.
سامانه مودیان چه تغییری در حسابداری ایجاد میکند؟
در روش سنتی ممکن بود فروش در یک نرمافزار ثبت شود و حسابدار چند روز بعد اطلاعات را به نرمافزار حسابداری منتقل کند.
اگر اختلافی وجود داشت، شاید تا پایان ماه کسی متوجه نمیشد.
اما در فضای اطلاعات الکترونیکی، هماهنگی میان سیستمها اهمیت بیشتری پیدا میکند.
فروش، صورتحساب و حسابداری باید به یکدیگر نزدیکتر شوند.
این موضوع نیازمند فرآیند دقیقتری است.
چرا مدیرعامل هم باید سامانه مودیان را بشناسد؟
یکی از اشتباهات رایج این است که مدیر بگوید:
«این موضوع مربوط به حسابدار است.»
در حالی که اگر فرآیند فروش شرکت اشتباه طراحی شده باشد، حسابدار بهتنهایی نمیتواند همه مشکلات را حل کند.
برای مثال اگر:
اطلاعات مشتری ناقص باشند.
فروشندگان فاکتور را اشتباه صادر کنند.
نرمافزار فروش ساختار مناسبی نداشته باشد.
اصلاحات معاملات ثبت نشوند.
چند شعبه فرآیند متفاوت داشته باشند.
مشکل در سطح عملیات کسبوکار ایجاد شده است.
بنابراین مدیر نیز باید از اهمیت هماهنگی فرآیندها آگاه باشد.
مرحله اول؛ فرآیند فروش را ترسیم کنید
قبل از هر اقدام فنی باید مشخص شود فروش چگونه اتفاق میافتد.
برای مثال:
مشتری سفارش میدهد.
قیمت تأیید میشود.
فروش ثبت میشود.
صورتحساب ایجاد میشود.
کالا ارسال یا خدمت ارائه میشود.
وجه دریافت میشود.
اطلاعات وارد حسابداری میشوند.
اگر این فرآیند روی کاغذ مشخص نباشد، احتمال اختلاف بسیار بالا خواهد بود.
مرحله دوم؛ مشخص کنید چه کسی مسئول صدور صورتحساب است
در برخی شرکتها فروشنده فاکتور صادر میکند.
در برخی دیگر واحد مالی.
در فروشگاه اینترنتی ممکن است نرمافزار این کار را انجام دهد.
مسئولیت باید روشن باشد.
باید مشخص شود:
چه کسی اطلاعات را ثبت میکند؟
چه کسی کنترل میکند؟
چه کسی اصلاحات را انجام میدهد؟
چه کسی خطاها را پیگیری میکند؟
نبود مسئول مشخص یکی از دلایل تکرار خطاهاست.
مرحله سوم؛ اطلاعات مشتریان را مرتب کنید
اطلاعات پایه مشتری باید از کیفیت مناسبی برخوردار باشد.
ممکن است در سیستم چند رکورد برای یک مشتری وجود داشته باشد.
یا اطلاعات ناقص باشند.
یا نام مشتری با اشکال مختلف ثبت شده باشد.
پاکسازی اطلاعات مشتریان قبل از ایجاد حجم بزرگ صورتحسابها اهمیت زیادی دارد.
مرحله چهارم؛ کالا و خدمات را استاندارد کنید
اگر هر فروشنده نام یک محصول را به شکل متفاوتی ثبت کند، گزارشگیری دشوار میشود.
برای مثال یک خدمت ممکن است با چند عنوان مختلف در سیستم وجود داشته باشد.
بهتر است لیست کالا و خدمات استاندارد باشد.
هر مورد یک تعریف مشخص داشته باشد.
این موضوع علاوه بر فرآیند مالیاتی، تحلیل فروش را نیز بهتر میکند.
مرحله پنجم؛ نرمافزار فروش و حسابداری را هماهنگ کنید
یکی از مهمترین پروژهها، ایجاد هماهنگی میان نرمافزارهای کسبوکار است.
باید مشخص شود:
فروش چگونه به حسابداری منتقل میشود؟
آیا انتقال خودکار است؟
آیا فایل وارد میشود؟
آیا ثبت دستی انجام میشود؟
چگونه کنترل میشود که هیچ فروش جا نیفتاده باشد؟
اگر شرکت روزانه صدها معامله دارد، انتقال دستی میتواند ریسک خطا را افزایش دهد.
تعداد فاکتورها را کنترل کنید
یکی از سادهترین کنترلها مقایسه تعداد صورتحسابهاست.
برای مثال:
سیستم فروش ۱۰۰۰ معامله ثبت کرده است.
سیستم حسابداری ۹۸۵ فروش دارد.
این اختلاف باید بررسی شود.
گاهی حتی کنترل تعداد رکوردها میتواند یک مشکل بزرگ را سریع شناسایی کند.
مبالغ فروش را تطبیق دهید
علاوه بر تعداد، مبلغ کل نیز باید مقایسه شود.
گزارش فروش
صورتحسابها
حسابداری
و سایر منابع
باید تا حد امکان قابل تطبیق باشند.
وجود اختلاف کوچک ممکن است ناشی از اصلاح، برگشت یا گرد کردن باشد.
اما علت باید مشخص باشد.
برگشت از فروش را فراموش نکنید
چرخه فروش همیشه یکطرفه نیست.
گاهی معامله لغو میشود.
کالا برگشت میخورد.
قیمت اصلاح میشود.
مقدار تغییر میکند.
سیستم باید برای این موارد فرآیند مشخص داشته باشد.
اگر فروش اولیه اصلاح شود اما اطلاعات مرتبط در بخشهای دیگر باقی بمانند، مغایرت ایجاد خواهد شد.
ابطال و اصلاح باید فرآیند داشته باشند
نباید هر کاربر بتواند بدون کنترل اطلاعات فروش را تغییر دهد.
اصلاحات مهم بهتر است دارای:
مسئول مشخص
دلیل
تاریخ
و سابقه تغییر
باشند.
وجود تاریخچه تغییرات یکی از ابزارهای مهم کنترل داخلی است.
دسترسی کاربران را مدیریت کنید
در نرمافزارهای مالی، همه کاربران نباید دسترسی یکسان داشته باشند.
برای مثال یک فروشنده شاید نیاز داشته باشد فاکتور ثبت کند، اما لزوماً نباید بتواند اطلاعات نهایی ماههای قبل را تغییر دهد.
سطح دسترسی باید با مسئولیت افراد متناسب باشد.
این موضوع احتمال اشتباه یا تغییر ناخواسته اطلاعات را کاهش میدهد.
نسخه پشتیبان داشته باشید
اطلاعات مالی از مهمترین داراییهای دیجیتال کسبوکار هستند.
از دست رفتن اطلاعات میتواند مشکلات بسیار جدی ایجاد کند.
باید نسخه پشتیبان منظم وجود داشته باشد.
بهتر است نسخه پشتیبان:
خودکار باشد.
در محل امن نگهداری شود.
دورهای آزمایش شود.
فقط وجود فایل بکاپ کافی نیست.
باید مطمئن شد در صورت نیاز واقعاً قابل بازیابی است.
سامانه مودیان و حسابهای بانکی
اطلاعات فروش و دریافتهای بانکی الزاماً در یک زمان اتفاق نمیافتند.
ممکن است مشتری امروز خرید کند و هفته آینده پول را واریز کند.
به همین دلیل بانک نباید بهتنهایی مبنای ثبت فروش باشد.
اما گردش بانک همچنان یک ابزار کنترلی بسیار مهم است.
واحد مالی باید بتواند دریافتها را به مشتریان و معاملات مرتبط کند.
سامانه مودیان و فروش اعتباری
در فروش اعتباری موضوع اهمیت بیشتری پیدا میکند.
ممکن است صورتحساب ایجاد شود اما هنوز وجه دریافت نشده باشد.
بنابراین مدیر باید تفاوت میان:
فروش
مطالبات
وصول وجه
و جریان نقدی
را درک کند.
فروش بیشتر لزوماً به معنی پول بیشتر در حساب بانکی نیست.
سامانه مودیان و شعب مختلف
کسبوکار دارای چند شعبه باید فرآیند واحد داشته باشد.
اگر هر شعبه به روش خودش فاکتور صادر کند، مدیریت اطلاعات بسیار دشوار میشود.
بهتر است:
ساختار کالاها یکسان باشد.
فرآیند فروش مشخص باشد.
سطح دسترسی تعریف شود.
گزارشها تجمیع شوند.
کنترل مرکزی انجام شود.
استانداردسازی در کسبوکارهای چندشعبهای اهمیت بسیار زیادی دارد.
سامانه مودیان برای فروشگاه اینترنتی
فروشگاه اینترنتی معمولاً تعداد زیادی تراکنش دارد.
اطلاعات از چند سیستم عبور میکنند:
وبسایت
درگاه پرداخت
سیستم سفارش
انبار
حسابداری
در چنین ساختاری اتصال و تطبیق سیستمها بسیار مهم است.
باید مشخص شود اگر یک سفارش لغو شد، اثر آن در تمام سیستمها چگونه اعمال میشود.
خطای ارتباطی بین سیستمها نباید باعث باقی ماندن فروش اشتباه شود.
کنترل روزانه بهتر است یا ماهانه؟
پاسخ به حجم فعالیت بستگی دارد.
اگر مجموعه روزانه هزاران تراکنش دارد، انتظار تا پایان ماه منطقی نیست.
ممکن است کنترل روزانه یا خودکار لازم باشد.
در کسبوکار کوچکتر شاید کنترل هفتگی یا دورهای کافی باشد.
اصل مهم این است:
فاصله کنترل نباید آنقدر زیاد باشد که اصلاح خطا دشوار شود.
داشبورد کنترل ایجاد کنید
برای شرکتهای متوسط و بزرگ میتوان داشبوردی طراحی کرد که موارد مهم را نشان دهد.
برای مثال:
تعداد فروش امروز
مبلغ فروش
صورتحسابهای دارای خطا
موارد اصلاحشده
اختلاف سیستم فروش و حسابداری
برگشتها
صورتحسابهای در انتظار بررسی
این داشبورد باعث میشود مدیر یا مسئول مالی سریع متوجه مشکل شود.
چکلیست کنترل دورهای سامانه مودیان
یک چکلیست مناسب میتواند شامل این موارد باشد:
تعداد فروش کنترل شد؟
مبلغ فروش تطبیق دارد؟
صورتحسابهای دارای خطا بررسی شدند؟
اصلاحات تأیید شدهاند؟
برگشتها اعمال شدهاند؟
اطلاعات مشتریان کاملاند؟
نرمافزار با حسابداری هماهنگ است؟
نسخه پشتیبان گرفته شده؟
موارد باز تعیین تکلیف شدهاند؟
چکلیست ساده یکی از مؤثرترین ابزارهای جلوگیری از خطاست.
اشتباه رایج اول؛ سپردن همه چیز به آخر ماه
اگر خطا در روز اول ایجاد شود و تا پایان ماه باقی بماند، ممکن است صدها رکورد مشابه نیز ایجاد شوند.
بهتر است مشکلات سریع شناسایی شوند.
اشتباه دوم؛ تصور اینکه اتصال نرمافزار یعنی همه چیز درست است
حتی اگر سیستمها به یکدیگر متصل باشند، امکان خطا وجود دارد.
ممکن است:
تنظیمات اشتباه باشند.
داده ناقص باشد.
اتصال قطع شود.
رکورد تکراری ایجاد شود.
بنابراین کنترل همچنان ضروری است.
اشتباه سوم؛ اطلاعات پایه نامرتب
بسیاری از خطاهای سیستم از دادههای پایه شروع میشوند.
مشتری تکراری
محصول تکراری
اطلاعات ناقص
تعریف اشتباه
همگی میتوانند در حجم بزرگ مشکل ایجاد کنند.
اشتباه چهارم؛ نبود مسئول مشخص
اگر همه مسئول باشند، گاهی در عمل هیچکس مسئول نیست.
باید یک فرد یا تیم مشخص مالک فرآیند باشد.
هر خطا باید مسئول پیگیری داشته باشد.
اشتباه پنجم؛ حذف سوابق اصلاحات
اصلاح بدون تاریخچه میتواند باعث سردرگمی شود.
باید مشخص باشد:
چه چیزی تغییر کرد؟
چه کسی تغییر داد؟
چرا تغییر کرد؟
چه زمانی تغییر کرد؟
ثبت تاریخچه یکی از مهمترین ابزارهای کنترل است.
سامانه مودیان و کنترل داخلی
اجرای مناسب سامانه مودیان میتواند فرصتی برای اصلاح کل فرآیند فروش باشد.
کسبوکار میتواند همزمان:
سطح دسترسیها را اصلاح کند.
اطلاعات مشتریان را پاکسازی کند.
کالاها را استاندارد کند.
فرآیند اصلاح فاکتور تعریف کند.
اتصال سیستمها را بهتر کند.
داشبورد مدیریتی ایجاد کند.
در این صورت یک الزام مالیاتی میتواند به پروژه بهبود سیستم داخلی تبدیل شود.
نقش حسابدار در سامانه مودیان
حسابدار باید فقط دریافتکننده نهایی اطلاعات نباشد.
او باید در طراحی فرآیند نیز نقش داشته باشد.
حسابدار میتواند:
مغایرتها را شناسایی کند.
ساختار ثبت را بررسی کند.
اطلاعات فروش را کنترل کند.
اصلاحات را پیگیری کند.
گزارشهای دورهای تهیه کند.
مشکلات را به مدیر گزارش دهد.
همکاری حسابداری با فروش و فناوری اطلاعات اهمیت زیادی دارد.
نقش تیم فناوری
در کسبوکارهای دارای نرمافزارهای متعدد، تیم فنی نیز نقش مهمی دارد.
اگر ارتباط بین سیستمها دچار مشکل شود، ممکن است اطلاعات ناقص یا تکراری تولید شوند.
تیم فناوری باید:
اتصالها را پایش کند.
خطاها را ثبت کند.
امنیت دادهها را مدیریت کند.
نسخه پشتیبان تهیه کند.
فرآیند بازیابی داشته باشد.
در سیستم مالی دیجیتال، فناوری بخشی از کنترل مالی است.
نقش مدیر مالی
مدیر مالی باید کل فرآیند را ببیند.
او باید بداند:
فروش چگونه ثبت میشود؟
ریسک اصلی کجاست؟
چه گزارشهایی وجود دارند؟
خطاها چگونه پیگیری میشوند؟
آیا فروش و حسابداری تطبیق دارند؟
مسئول هر بخش چه کسی است؟
این نگاه باعث میشود سامانه مودیان از یک فعالیت پراکنده به یک فرآیند سازمانی تبدیل شود.
نقش مشاور مالیاتی
در موضوعات تخصصیتر، مشاور مالیاتی میتواند وضعیت فعالیت و فرآیندهای موجود را بررسی کند.
او میتواند کمک کند:
ریسکهای مالیاتی بهتر شناسایی شوند.
فرآیندها با مقررات جاری مقایسه شوند.
نقاط ضعف سیستم مشخص شوند.
تصمیمهای حساس قبل از اجرا بررسی شوند.
بهویژه در دورههایی که مقررات یا فرآیندهای اجرایی تغییر میکنند، بررسی آخرین منابع رسمی اهمیت زیادی دارد.
نقش مهرداد رحیمی در ساماندهی سامانه مودیان
مهرداد رحیمی در حوزه حسابداری، مدیریت مالی و امور مالیاتی فعالیت میکند و در موضوع سامانه مودیان، نگاه صرفاً نرمافزاری کافی نیست.
فرآیند باید از ابتدا تا انتها بررسی شود:
فروش
صورتحساب
اطلاعات مشتری
دریافت
ثبت حسابداری
اصلاحات
گزارشگیری
کنترل
وقتی این اجزا با یکدیگر هماهنگ باشند، کیفیت اطلاعات مالی کسبوکار نیز افزایش پیدا میکند.
جمعبندی
سامانه مودیان فقط یک سامانه اینترنتی نیست.
برای کسبوکار، این موضوع میتواند به معنی تغییر در نحوه مدیریت اطلاعات فروش باشد.
آمادگی مناسب نیازمند:
فرآیند فروش مشخص
اطلاعات پایه دقیق
نرمافزار مناسب
هماهنگی فروش و حسابداری
کنترل صورتحسابها
مدیریت اصلاحات
دسترسیهای مشخص
نسخه پشتیبان
و کنترل دورهای است.
هرچه این ساختار از ابتدا منظمتر باشد، احتمال ایجاد حجم بزرگی از خطا در آینده کمتر خواهد شد.
همچنین باید توجه داشت مقررات سامانه مودیان، صورتحسابهای الکترونیکی، گروههای مشمول، الزامات فنی و فرآیندهای اجرایی ممکن است تغییر کنند.
بنابراین برای اجرای واقعی باید آخرین مقررات و دستورالعملهای رسمی مربوط به همان دوره و شرایط کسبوکار بررسی شوند.
این مقاله اطلاعات عمومی ارائه میکند و جایگزین بررسی اختصاصی اسناد، قراردادها یا پرونده مالی و مالیاتی نیست.